Már láttuk a biztosítási típusok közötti különbségeket, és rájöttünk, hogy melyik biztosítás a legjobb a biztosítani kívánt autó típusa alapján. Van egy hamis hiedelem azon sofőrök körében, akik azt feltételezik, hogy az átfogó politika áthatolhatatlan pajzs. De nem számít, mire költötted, az autóbiztosításod nem fedezi néhány helyzet.
E kivételek ismerete nemcsak a meglepetések elkerülése érdekében elengedhetetlen, hanem azért is nem kell nagy kompenzációval szembenéznie hogy saját zsebből kellene fizetnie. Csoportosítjuk és egyenként elemezzük őket, hogy egyértelműek legyenek, és minden járművezető figyelembe tudja venni őket.
Súlyos járművezetői jogsértések
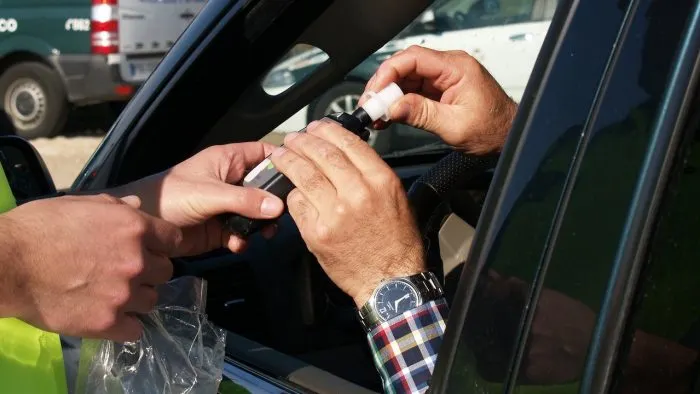
- Alkohol vagy kábítószer hatása alatt történő vezetés: Ez a legismertebb. Ha Ön balesetet okoz és túllépi a megengedett véralkoholszintet, vagy kábítószerre pozitív tesztet ad, cége a jogi kötelezettséggel érintett harmadik személyeknek megtéríti a kárt, de ezt követően azonnal él az „ismétlés jogával”. Ez azt jelenti, hogy minden centet törvényesen követelnek Öntől, és nem térítik meg a saját járművében keletkezett károkat.
- Jogosítvány nélkül vezet, nyugdíjas vagy lejárt: Ha vezetői engedély megszerzése nélkül ül a volán mögé, vagy a szankció letöltése alatt teszi ezt, automatikusan érvényteleníti a kötvényre vonatkozó minden fedezetet. Különösen óvatosnak kell lennie, ha az engedélye zavar miatt lejárt. Bár néhány biztosító némileg rugalmasabb lehet, ha a lejárat nemrégiben járt le, általános szabályként ezt a záradékot a baleset figyelmen kívül hagyására használják, ha úgy ítélik meg, hogy Ön nem jogosult vezetni.
- A segítségnyújtás vagy a menekülés kötelezettségének elmulasztása: Ha balesetet okozva vagy abban való részvételt követően segítségnyújtás vagy adatszolgáltatás nélkül elhagyja a helyszínt, bűncselekményt követ el. A biztosítók olyan záradékokat tartalmaznak, amelyek érvénytelenítik a védelmet szivárgás esetén. A büntetőjogi következmények mellett a cég kártérítést követel az áldozatoknak, és megtagadja az Ön autójának javítását.
A jármű rossz karbantartása és állapota
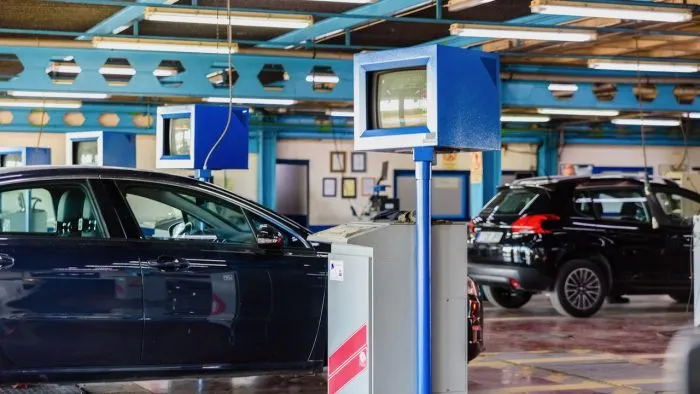
- Vezetés érvényben lévő ITV nélkül: Az autó műszaki átvizsgálása garancia arra, hogy az autó biztonságos. Ha lejárt, kedvezőtlen vagy negatív MOT-val szenved balesetet, a biztosítás megvizsgálja, hogy a meghibásodás okozta-e a balesetet. Még ha nem is az Ön hibájából történt a baleset, az érvényes MOT hiánya jogalap arra, hogy a cég megtagadja a saját kárának fedezését, a karbantartás hanyagságára hivatkozva.
- Nem bejelentett módosítások: Bármilyen lényeges változtatást, amelyet a járművön végez (aerodinamikus készletek, felfüggesztések, motorbővítés…), jóvá kell hagyni és be kell jelenteni a biztosítónak. Ha drága tartozékokat szerel be, és nem fizet többletdíjat, baleset esetén a cég csak a szabványos alkatrészek értékét téríti meg. Ha a módosítás hatással van a biztonságra és balesetet okoz, elutasíthatják a keresetet.
- A karbantartás nyilvánvaló hiánya: Ha balesetet szenved, mert a gumiabroncsok a törvényes 1,6 milliméteres határérték alatt voltak, vagy mert a fékek elkoptak, a biztosító nyilvánvaló hanyagságra hivatkozhat. A szakértők felderíthetik, ha a balesetet az autó alapvető karbantartásának elhanyagolása okozta. Ezekben a szélsőséges esetekben a cég azzal érvel, hogy a baleset teljesen elkerülhető volt.
A jármű nem rendeltetésszerű használata
- Túl sok utas: Az Ön autója maximális számú ülésre engedélyezett (általában öt). Ha a baleset időpontjában hatan utaznak a járműben, a biztosító megtagadhatja az utasok személyi sérüléseinek és az autóban keletkezett anyagi károk fedezését. A cselekvőképesség túllépése megváltoztatja a jármű viselkedését, és veszélyezteti a passzív biztonsági rendszerek, például a biztonsági övek és a légzsákok hatékonyságát.
- Felesleges rakomány vagy rosszul kondicionált rakomány: Az utasokhoz hasonlóan minden jármű rendelkezik megengedett legnagyobb tömeggel (MMA). Ha felújítás céljából cementes zsákokkal terheli meg a csomagtartót, megváltoztatja a súlypontot és a fékezőképességet, a biztosító megmoshatja a kezét. Ugyanez történik az utastérben lévő terjedelmes tárgyakkal, ha nincsenek rögzítve, és ütközés vagy hirtelen fékezés során sérülést okozhatnak az utasokban.
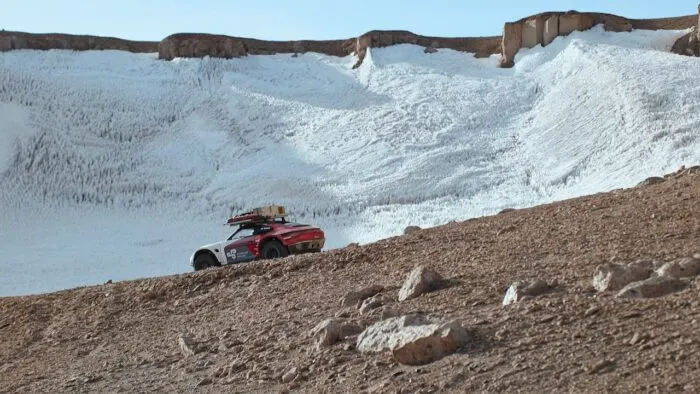
- Nem megfelelő utakon történő vezetés: A legtöbb szabályzat tartalmaz egy záradékot, amely kizárja az utazási segítségnyújtást és a saját károkat, ha a jármű „nem megfelelő utakon” halad. Ez földutakat, erdei ösvényeket vagy strandokat jelent. Ha autója, akár egy modern terepjáró is elakad a sárban, vagy vidéken egy sziklára töri a forgattyúházat, akkor zsebből kell fizetnie a vontatót és a javítást.
- A szabályzatban feltüntetetttől eltérő felhasználás: A biztosítás megkötésekor kijelenti, hogy az autó használata magáncélú lesz. Ha úgy dönt, hogy járművét figyelmeztetés nélkül kalóztaxiként, VTC-sofőrként használja, vagy csomagok kézbesítésére használja, a biztosító által értékelt kockázat megváltozik. Ha felfedezik, hogy az autót a baleset időpontjában be nem jelentett szakmai tevékenységre használták, a kötvény adattitkolás miatt érvénytelenné válik.
Kivételes helyzetek és jogi kizárások
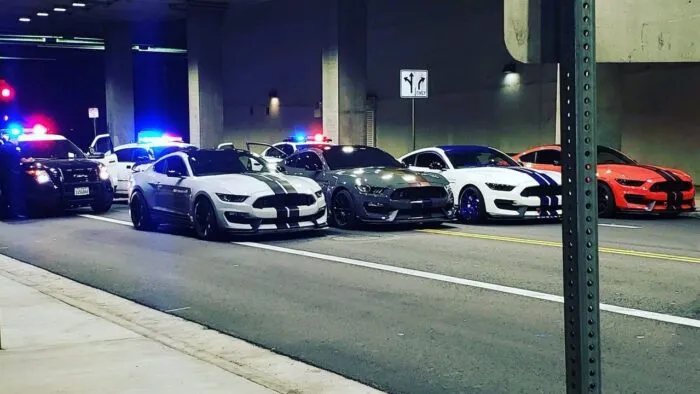
- Versenyeken vagy versenyeken való részvétel: Kizárt minden olyan baleset, amely akkor történik, amikor a jármű versenyen, zárt körben (pályanapon) vagy titkos találkozón vesz részt. A normál biztosítók nem fedezik a sportvezetéssel járó többletkockázatot. Ahhoz, hogy egy körpályára indulhasson, még utcai autójával is kötelező külön biztosítást kötni napokra vagy órákra, amely fedezi az ilyen típusú eseményeket.
- Szándékosan okozott kárt: Minden biztosítás alapelve, hogy fedezi a véletlen és véletlen eseményeket. Ha önszántából nekiütközik autójával egy kirakatnak, vagy felgyújtja, hogy kártérítést próbáljon behajtani a teljes veszteségért, a cég nem fizet. Ha a biztosító szakértői és nyomozói bebizonyítják, hogy szándékos (csalás) történt, akkor fedezet nélkül marad, és csalás miatt feljelentést tehet.
- Balesetek közvetlen családtagokkal: Az egyik legismeretlenebb tagmondat. A csalások és csalások elkerülése érdekében (a bátyja autójával való szándékos ütközés, hogy a biztosítás kifizesse mindkettejük fényezését) a polgári jogi felelősség általában kizárja a hozzátartozóknak okozott anyagi kárt a rokonság harmadik fokáig. Ha elütöd apád autóját a garázsban, a biztosításod nem fizeti a javítást.
- Biztosítási számla nemfizetése: A biztosítási szerződésről szóló törvény „türelmi hónapot” határoz meg a kötvény lejárta után, amely alatt továbbra is fennáll a biztosítás akkor is, ha nem fizetett. Ha azonban túllépi ezt a hónapot, és balesetet szenved, a fedezetet felfüggesztjük. Ha a fizetés hiányának harmadik hónapjában vezet, szabálysértést követ el, mert biztosítás nélkül utazik, vállalnia kell minden harmadik félnek okozott kárt, és magas bírságra és a jármű mozgásképtelenségére számíthat.
A Konzorcium szerepe
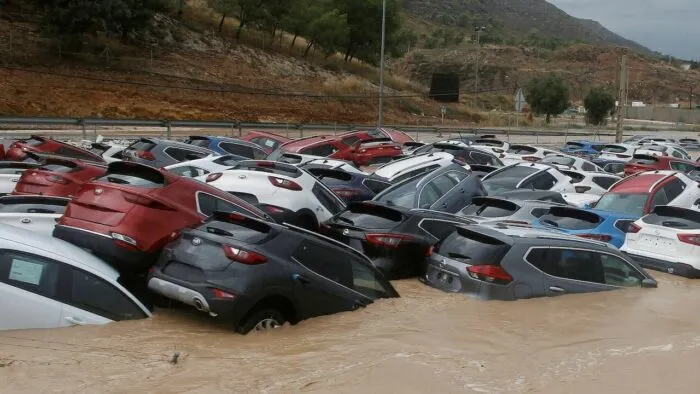
Elterjedt tévhit, hogy a magánbiztosítás nagy katasztrófák esetén semmire sem terjed ki. A valóság az, hogy az Ön cége nem fizet közvetlenül Önnek, de a Biztosítási Kártalanítási Konzorcium igen, egy közjogi szervezet, amelyet az Ön által évente fizetett díj egy kis részéből finanszíroznak. A Konzorcium beavatkozik, ha az Ön autója szenved kártérítés „rendkívüli kockázatok” miatt.
Ide tartoznak a szélsőséges természeti jelenségek (árvizek, földrengések, vulkánkitörések, atipikus ciklonos viharok), valamint az ebből eredő károk. terrorizmus, zavargások, népi zavargások vagy a fegyveres erők beavatkozása. Ahhoz, hogy a Konzorcium kártalanítsa Önt, alapvető feltétele, hogy Ön a katasztrófa idején legalább kártérítési szerződést kötött (legyen szó lopásról, tűzről, ablakokról vagy minden kockázatról).
