
Az európai autógyártók felemelték szavukat, hogy kérjék a „Made in Europe” javaslatban szereplő, szigorú akkumulátorlokalizációs szabályok végrehajtásának meghosszabbítását. Az Európai Gépjárműgyártók Szövetsége (ACEA) azzal érvel, hogy a jelenlegi határidőket gyakorlatilag lehetetlen betartani, ami az iparág versenyképességét és az Európai Unió éghajlati céljait egyaránt kockára teszi.
A 2026 márciusában előterjesztett ipari gyorsítótörvényben (IAA) megfogalmazott javaslatok előírják, hogy az elektromos járműveknek rendelkezniük kell 70%-a helyi forrásból származó hajtáslánc-alkatrészek —beleértve az akkumulátorokat is — jogosultak legyenek állami ösztönzőkre és kedvezményekre a közbeszerzéseken.
A szabályozás kimondott célja a munkahelyek megőrzése az Európai Unió egész területén a kínai gyártók versennyel szemben. Az ACEA azonban úgy véli, hogy ezek a célok a tervezett határidőn belül elérhetetlenek. „Az akkumulátorok lokalizálására vonatkozó követelmények meglehetősen szigorúak, és az Európai Bizottság ütemtervében nem látjuk megvalósítható módot arra, hogy az ipar megfeleljen ezeknek” – mondta Maria Linkova-Nijs, az ACEA lobbicsoport IAA munkájának vezetője egy október 1-i sajtótájékoztatón.
Linkova-Nijs hangsúlyozta, hogy bár az akkumulátorokról szóló vita „nagyon technikai jellegű”, létfontosságú, és nem szabad elveszíteni a jelenlegi vitában, amely arról szól, hogy mely országok tekintik az EU részének az IAA előnyeit.
Jelenlegi határidők a kért határidőkkel szemben
Az IAA javaslat lépcsőzetes ütemezést határoz meg. A jelenlegi rendelkezések szerint a következőkre lenne szükség:
- A törvény elfogadását követő hat hónapon belül három közösségi forrásból származó akkumulátor-alkatrész – beleértve az elemeket is.
- Öt komponens három évvel később.
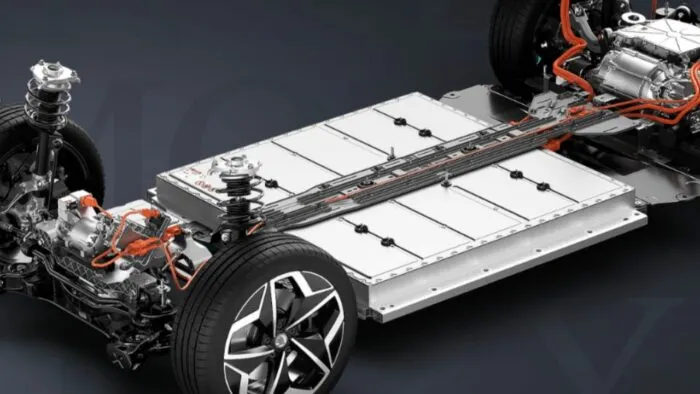
Az ACEA azt kéri, hogy e határidőket három, illetve öt évre hosszabbítsák meg. A lokalizálható összetevők közé tartoznak az akkumulátorok, cellák, elektrolitok, anód- és katódanyagok, hőkezelés és elektronikus menedzsment.
„Európának több időre van szüksége az upstream ellátási láncok fejlesztéséhez és a költségek csökkentéséhez, valamint a strukturális hátrányok kezeléséhez, amelyek elsősorban az itteni termelést drágítják” – mondta Sigrid de Vries, az ACEA főtitkára szeptember 30-i nyilatkozatában.
Kevesebb olcsó elektromos jármű… a növekvő piacon
Az ACEA arra figyelmeztet, hogy ha a Made in Europe követelményei túl szigorúak, a gyártók kevesebb megfizethető elektromos járművet fognak gyártani. Ez a kínálat csökkenése megnehezítené a CO₂-kibocsátási célok teljesítését, és még nagyobb külföldi verseny előtt nyitná meg az ajtót, különösen Kínából, amely ökoszisztémával rendelkezik az alacsony költségű elektromos járművek gyártására és szállítására.
Paradox módon az elektromos járművek iránti kereslet Európában jelentős fellendülést mutatott ebben az évben. Az eladások megugrottak a fosszilis tüzelőanyagok árának emelkedése miatt, amelyet a közel-keleti konfliktus okozott, amely korlátozta az ellátást.
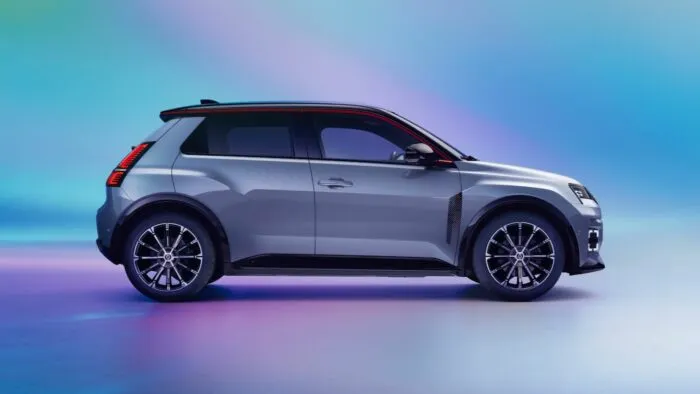
Franciaországban például az akkumulátoros elektromos járművek adták az eladások 42%-át szeptemberben, ami nagyjából kétszerese a 2025 szeptemberében regisztrált számnak.
Közösségi szinten az akkumulátoros elektromos autók az EU piacának 21,7%-át képviselték 2026 első nyolc hónapjában, csak augusztusban 62,7%-os éves növekedéssel.
Az ázsiai függőség akadályozza az európai autonómiát
A lokalizációs követelmények teljesítésének fő akadálya az ellátási lánc jelenlegi struktúrája. Ázsiai cégek, köztük kínaiak CATL és a dél-koreai LG Chemszállítják az Európában értékesített elektromos járművek és plug-in hibridek akkumulátorainak többségét, akár külföldi üzemekből, akár a régió több gyárából.
A Stellantis, amely egykor három gigagyárat remélt Európában a Mercedes-Benz ACC vegyesvállalat részeként, megállapodást kötött a CATL-lel egy spanyolországi gigagyár közös felépítéséről. A legutóbbi európai akkumulátor-kezdeményezések vagy összeomlottak, vagy drasztikusan visszafogták ambícióikat.
A Northvolt, a svéd cég, amely annak ellenére csődöt mondott, hogy szerződést kötött a BMW-vel, a legemblematikusabb példa. Az ACC megkezdte a cellák szállítását a Stellantis számára egy új franciaországi gyárból, de a németországi és olaszországi gigagyárak tervei várakoznak. A Verkor, amely megállapodást kötött a Renault-val, hogy nagy teljesítményű akkumulátorokat szállít az Alpine számára, még nem kezdte meg a gyártást.
Az európai kapacitás négy szerkezeti problémája
Az ACEA a Mobility Global megbízásából készített tanulmányt, amelyet szeptember végén tettek közzé, és arra a következtetésre jutott, hogy az európai akkumulátorkapacitás több kulcsfontosságú okból sem elegendő a tervezett kereslet kielégítésére:
- Technológiai összeférhetetlenség: A tervezett gyárak nem kompatibilisek a jelenlegi akkumulátorkémiával. Az olcsóbb lítium-vas-foszfát (LFP) akkumulátorok felváltják a hagyományos nikkel-mangán-kobalt (NMC) készítményt, de a legtöbb tervezett európai üzem NMC-t állít majd elő.
- Anyaghiány: Az úgynevezett „upstream” készleteket, például katód aktív anyagokat (CAM) és anód aktív anyagokat (AAM) nehéz beszerezni Európában. A jelentés arra a következtetésre jutott, hogy legkorábban 2038-ig nem állnak rendelkezésre elegendő mennyiségben.
- Árkülönbség Ázsiához képest: Az Európában gyártott akkumulátorcellák még mindig jóval drágábbak, mint a külföldön gyártottak, így kevésbé versenyképesek a globalizált piacon.
- Irreális határidők. A jelentés arra figyelmeztet, hogy „a bejelentett kapacitást nem szabad működési kapacitásnak tekinteni”, ami egyenesen bírálja a gigagyárak kontinensre való telepítésével kapcsolatos optimista előrejelzéseket.
Támogatás az ipari szektortól és a zöld szervezetektől
Annak ellenére, hogy az autógyártók halasztást kértek, az európai akkumulátoripar támogatta a szabályokat. Tavaly novemberben az Európai Bizottságnak írt levelükben azzal érveltek, hogy a szabályozás elengedhetetlen a kínai beszállítóktól való függés csökkentése és a munkahelyek megőrzése érdekében az EU-ban. A levelet a nyersanyagoktól az akkumulátorcsomagokig terjedő akkumulátor-értéklánchoz tartozó cégek írták alá, köztük az ACC, a Verkor és az Albemarle, az amerikai vegyipari óriás.
A levelet a Transport & Environment zöld lobbicsoport és az Eurobat, az európai akkumulátorgyártók szövetsége is aláírta. Ez az európai iparágon belüli véleménymegosztás önmagában is tükrözi a vita összetettségét: miközben az autógyártók attól tartanak, hogy a túl ambiciózus szabályok elfojtják a megfizethető elektromos járművek iránti keresletet, az akkumulátorgyártók úgy vélik, hogy egyértelmű szabályozási védelem nélkül a születőben lévő európai ipar nem lesz képes felvenni a versenyt az ázsiai óriásokkal.
Éghajlati ambíció vagy ipari valóság
Az IAA körüli vita rávilágít az európai iparpolitikában rejlő feszültségre: az elektromos mobilitásra való átállás felgyorsítása a dekarbonizációs célok elérése érdekében ütközik egy olyan ellátási lánc valóságával, amely még mindig kritikusan Ázsiától függ.
Mivel az IAA végrehajtása legkorábban 2027-ben várható, és az európai parlamenti választások a láthatáron, az európai ipar védelme és az egységes piac versenyképességének megőrzése közötti egyensúly kulcsfontosságú politikai csatatér lesz a következő hónapokban. Nem csak az európai autóipar életképessége forog kockán, hanem a kritikus technológiai ágazatokban a stratégiai autonómia európai projektjének hitelessége is.
